 安貿ナビ
概要
サンプル品を海外の取引先に渡すことは、輸出です。お金をもらっていなくても、同じです。
「タダで渡すサンプルだから、手続きは要らない」と感じたことはありませんか?
経済産業省が公表している違反事例に、まさにこの受け止め方から起きたものがあります。
規制に該当するサンプル品を、海外の取引先に渡した。けれども「サンプルを渡すことも輸出にあたる」とは知らず、必要な手続きをしなかった。そういう事例です。
分類は「故意」ではありません。「外為法認識不足」です。知らなかったことが、そのまま違反につながりました。
- サンプル品の提供が、有償・無償を問わず「輸出」になる理由
- サンプルのほかにも見落としやすい「輸出」の場面
- 「無償だから特例で許可不要」とは限らないこと
経済産業省が公表した事例
経済産業省は毎年、「外為法違反事案の分析結果」を公表しています。その中に、会社名を伏せた違反事例が載っています。
2023年度版と2024年度版の両方に、次の事例があります(要旨)。
規制に該当するサンプル品を、海外の取引先に提供することになった。しかし、サンプルの提供は輸出にあたるという認識がなく、外為法上の必要な手続きを行わなかった。
外為法=「日本の輸出管理の土台になっている法律」です。正式には「外国為替及び外国貿易法」といいます。
この事例で問題になったのは、製品の性能ではありません。「サンプルだから」という受け止め方です。
有償でも無償でも、輸出は輸出です
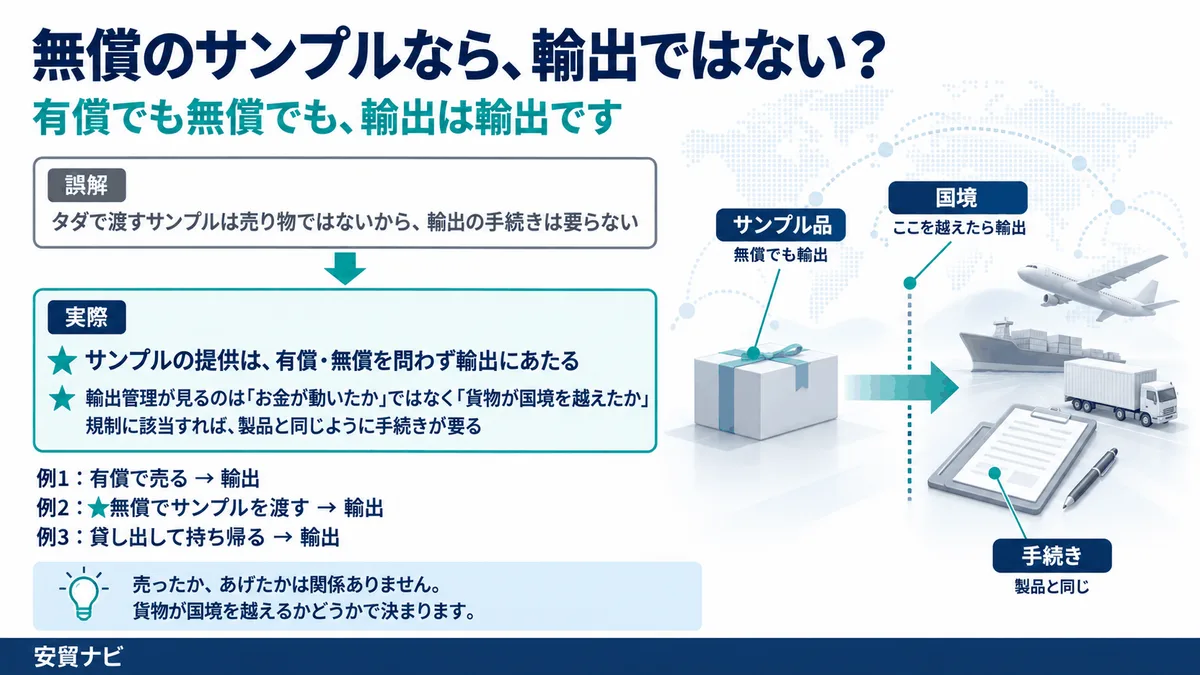
経済産業省の解説は、はっきりしています。サンプルの提供は、有償か無償かを問わず輸出にあたる、です。
ガイダンス(入門編)も、輸出管理の対象について「有償無償は問いません」と書いています。貨物の輸出の具体例には、製品の輸出と並んで無償サンプルの輸出が挙がっています。
なぜ、お金の有無で区別しないのでしょうか。
輸出管理が見ているのは、その貨物がどこへ行き、どう使われうるかだからです。売ったか、あげたかは、安全保障上の心配とは関係がありません。
空港の手荷物検査を思い浮かべてください。検査を受けるのは「買った物」だけではありません。もらった物も、借りた物も、同じように検査を受けます。
輸出管理も「お金が動いたか」ではなく「貨物が国境を越えたか」を見ています。
サンプル以外にも見落としやすい輸出
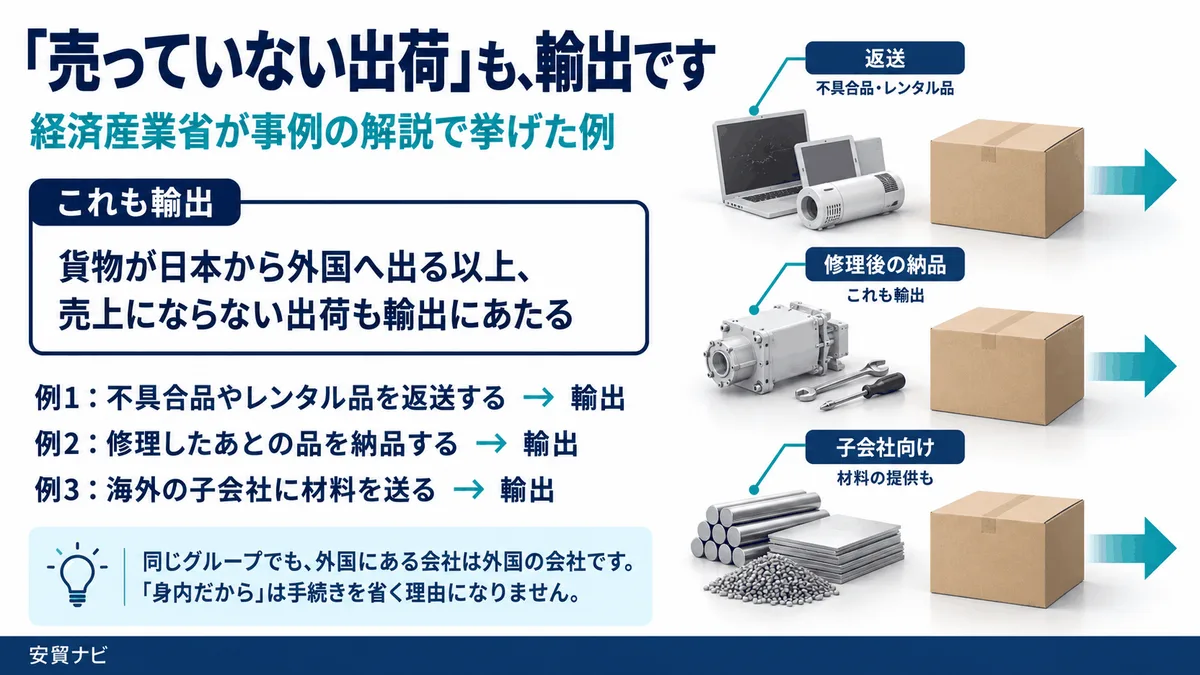
経済産業省は、同じ事例の解説で、サンプルのほかにも輸出にあたる例を挙げています。
- 不具合品やレンタル品の返送
- 修理したあとの納品
- 海外の子会社に向けた材料などの提供
どれも「売っていない」「返すだけ」「グループ内のやりとり」と感じやすい場面です。
けれども、貨物が日本から外国へ出る以上、どれも輸出にあたります。
とくに気をつけたいのは、海外の子会社への提供です。 同じグループでも、外国にある会社は外国の会社です。「身内だから」は、手続きを省く理由になりません。
あなたの会社では、こうした「売上にならない出荷」を、誰がどこで確認しているでしょうか?
「無償なら特例」とは限りません
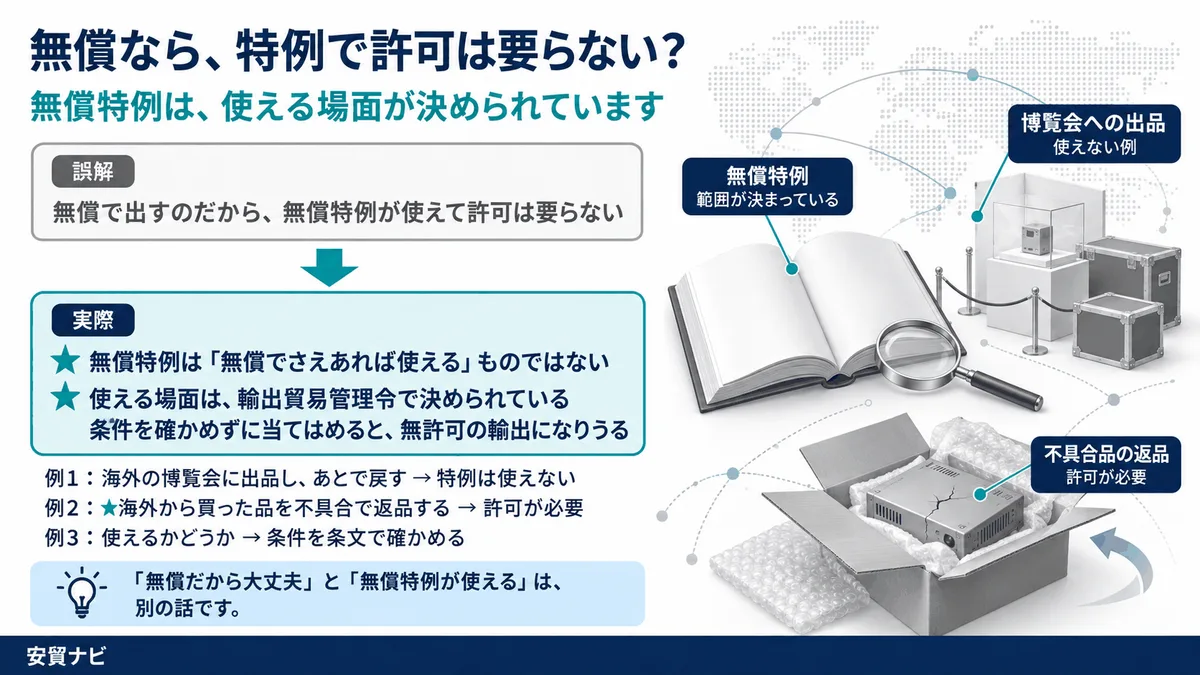
ここで、こう思った方もいるかもしれません。「無償で出すなら、許可が要らない特例があったはずだ」。
たしかに、輸出貿易管理令の第4条には、許可が要らなくなる特例があります。
特例=「決められた条件を満たせば、許可を取らなくてよい例外」です。
ただし、無償特例は「無償でさえあれば使える」ものではありません。使える場面が決められています。
経済産業省のガイダンスは、使えない例として次の2つを挙げています。
- 海外の博覧会などに出品するために輸出する貨物は、終わったあと日本に戻すものであっても、特例は使えない
- 海外から買ったものを、不具合などの理由で海外のメーカーに返品するときも、輸出の許可が必要
「無償だから大丈夫」と「無償特例が使える」は、別の話です。
条件を確かめずに特例を当てはめると、無許可の輸出になりえます。特例の条件は、下の「あわせて読む」の記事でくわしく整理しています。
サンプルを出す前の確認手順
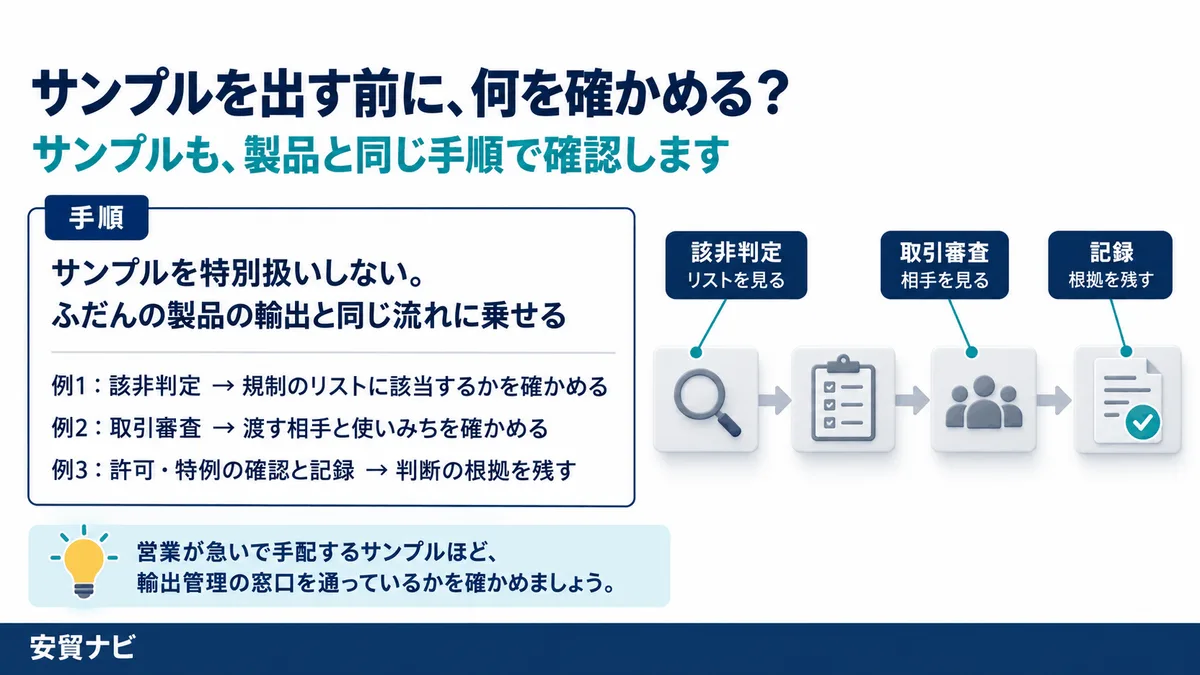
では、サンプルを出す前に何をすればよいのでしょうか。手順は、ふだんの製品の輸出と同じです。
① 該非判定:そのサンプルは、規制のリストに該当するか
      ↓
② 取引審査:渡す相手と、使いみちに心配はないか
      ↓
③ 該当する場合:許可が要るか、特例が使えるかを確かめる
      ↓
④ 記録に残す:どう判断したかを書いておく
該非判定=「その貨物が規制のリストに載っているかを確かめる作業」です。
大事なのは、サンプルを特別扱いしないことです。
営業担当者が急いで手配するサンプルは、ふだんの出荷ルートを通らないことがあります。サンプルも輸出管理の窓口に必ず回ってくる仕組みになっているか、一度確かめてみてください。
2024年度の分析結果では、違反原因のうち「外為法認識欠如・知識不足」は9%でした。大きな数字ではありません。それでも、この型は知っていれば防げるものです。
まとめ
- サンプルの提供は、有償・無償を問わず輸出にあたる
- 不具合品・レンタル品の返送、修理後の納品、海外子会社への材料の提供も輸出
- 輸出管理が見るのは「お金が動いたか」ではなく「貨物が国境を越えたか」
- 無償特例は、無償なら使えるものではない。使える場面は決められている
- サンプルも、製品と同じ手順(該非判定 → 取引審査 → 許可・特例の確認 → 記録)で確認する
さて、あなたの会社が先月海外へ送ったサンプルは、輸出管理の窓口を通っていたでしょうか?
※ 事例は、経済産業省「外為法違反事案の分析結果について(安全保障貿易関係)」の2023年度版(2024年12月公表)・2024年度版(2025年12月公表)に掲載された違反事例の要旨です。経済産業省の公表は会社名を伏せた形で行われており、この記事も特定の会社を示すものではありません。「有償無償は問わない」こと、無償特例が使えない例は、経済産業省「安全保障貿易管理ガイダンス[入門編]」(第3.0版・令和8年3月)によります。個別の取引が対象になるかは、法令・通達の原文をご確認のうえ、必要に応じて経済産業省にご相談ください。
改正を見落とさないために(無料)
安全保障貿易の制度は、たびたび改正されます。安貿ナビでは、経済産業省・CISTEC・米国EARの新着を確認し、実務への影響をメールでお届けしています。
社内の輸出管理教育をご検討の企業のご担当者さまには、あわせて資料をお送りしています。