 安貿ナビ
概要
外為法の許可を持っていても、税関への輸出申告でそのことを正しく申告しなければ、関税法違反になります。
経済産業省が公表した違反事例には、許可証を持っていたのに、該当貨物を「非該当」として申告してしまった例が載っています。
許可を取った時点で、手続きは終わったと感じていませんか?
実は、許可はゴールの一歩手前です。その許可を税関に示すところまでが、1つながりの手続きです。
- 経済産業省が公表した「許可証・特例適用の申告漏れ」の事例
- 外為法の許可と、税関への申告がどうつながっているか
- 申告の誤りを防ぐために、社内と通関業者の間で決めておきたいこと
公表された違反事例
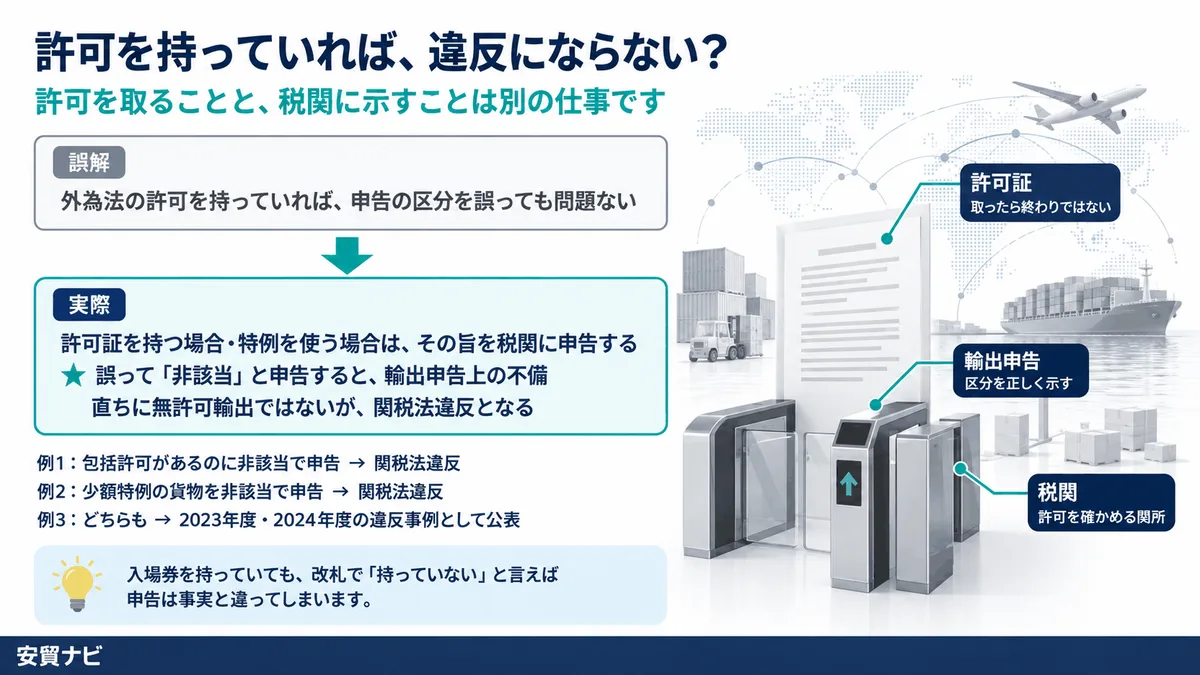
経済産業省の「外為法違反事案の分析結果」には、2023年度・2024年度の両方に、次の2つの事例が「許可証、特例適用の申告漏れ」として載っています。
- 事例1:特別一般包括許可などの許可証を持っていた。ところが、該当貨物を誤って非該当として税関に申告し、輸出した
- 事例2:少額特例が使える貨物を、誤って非該当として税関に申告し、輸出した
どちらも、外為法のうえでは、許可や特例の条件を満たしていました。
経済産業省の解説は、次のとおりです。
- 許可証を持っている場合や、輸出令第4条の特例を使う場合は、その旨を輸出時に税関に申告する必要がある
- 直ちに外為法上の違反(無許可輸出)とはならないが、輸出申告上の不備として関税法違反となる
なぜ税関への申告が要るのか
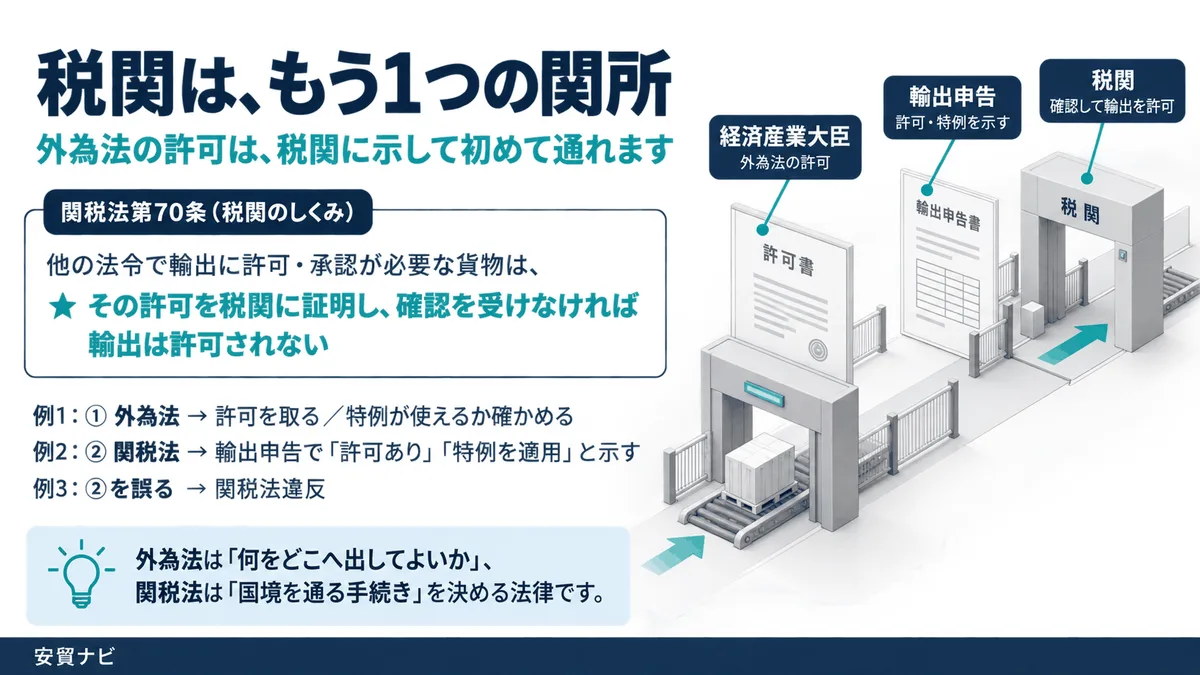
輸出には、2つの法律が関わっています。
- 外為法=「安全保障の観点から、何をどこへ出してよいかを決める法律」です
- 関税法=「国境を通る貨物の手続きを決める法律」です
税関のカスタムスアンサーは、次のように説明しています。他の法令で輸出の許可・承認などが必要な貨物は、その許可を受けていることを輸出申告などの際に税関に証明し、確認を受けなければ、輸出は許可されない(関税法第70条)。
つまり税関は、外為法の許可を確かめる関所の役目も持っています。
たとえるなら、入場券を持っているのに、改札で「きっぷは持っていません」と言ってしまったような状態です。券は有効でも、改札での申告が事実と違っています。
① 外為法の手続き(経済産業大臣)
   該当 → 許可を取る/特例が使えるか確かめる
       ↓
② 関税法の手続き(税関)
   輸出申告で「許可あり」「特例を適用」と示す  ★ここを誤ると関税法違反
       ↓
   輸出の許可
申告は3つのどれかです
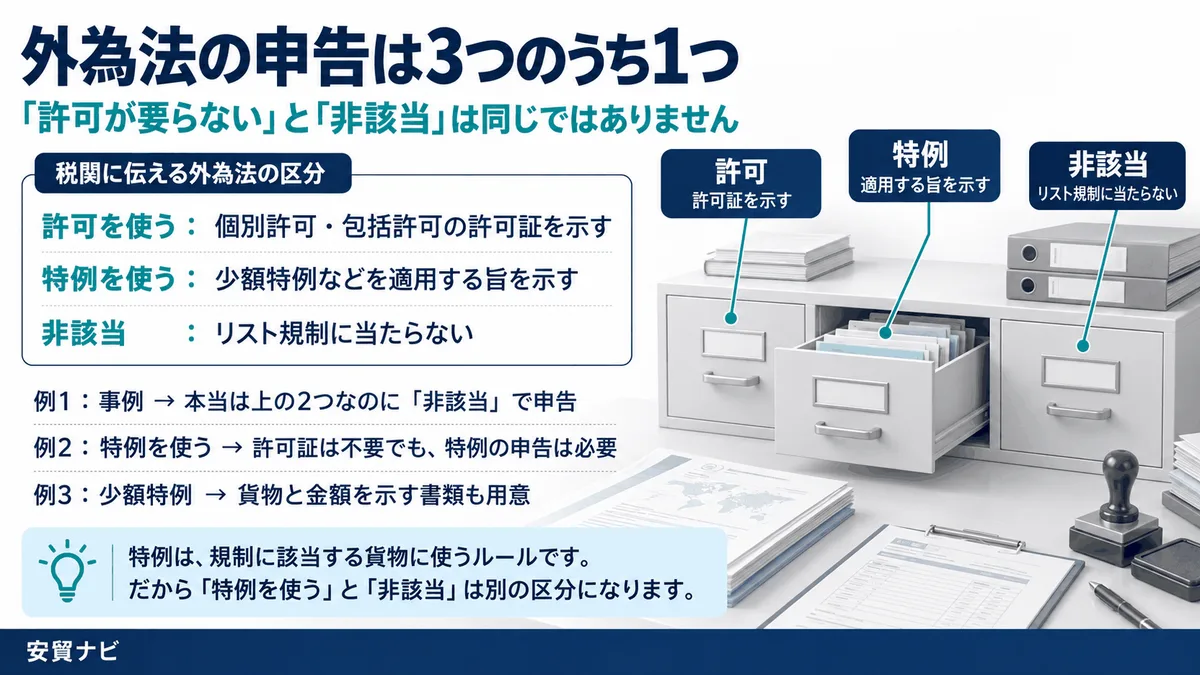
外為法の観点で税関に伝える中身を、単純にすると次の3つです。
- 許可を使う:個別許可や包括許可の許可証を示す
- 特例を使う:少額特例などの特例を適用する旨を示す
- 非該当:リスト規制に当たらない
事例はどちらも、本当は上の2つのどちらかなのに、3つ目の「非該当」で申告していました。
経済産業省のQ&Aでも、少額特例や無償特例を使うときは、許可証は不要でも、特例を適用する旨を輸出通関時に税関に申告する必要があるとされています。少額特例では、特例が使える貨物であることや金額を示す書類も用意するよう案内されています。
「許可が要らない」と「非該当」は、同じ意味ではありません。特例は、該当する貨物に使うルールだからです。
通関業者に任せても、責任は輸出者に
輸出の申告は、通関業者に頼むことが多いと思います。
経済産業省の解説は、この点にも触れています。
- 通関業者に依頼する場合は、あらかじめ、外為法の許可証を持っていること、あるいは特例を適用することを伝えておく必要がある
- 通関業者を使ったとしても、申告の不備の責任は、あくまでも輸出者にある
通関業者は、こちらが渡した情報をもとに申告を作ります。社内の該非判定の結果が、通関業者に届いていなければ、正しい申告にはなりません。
申告の誤りを防ぐために
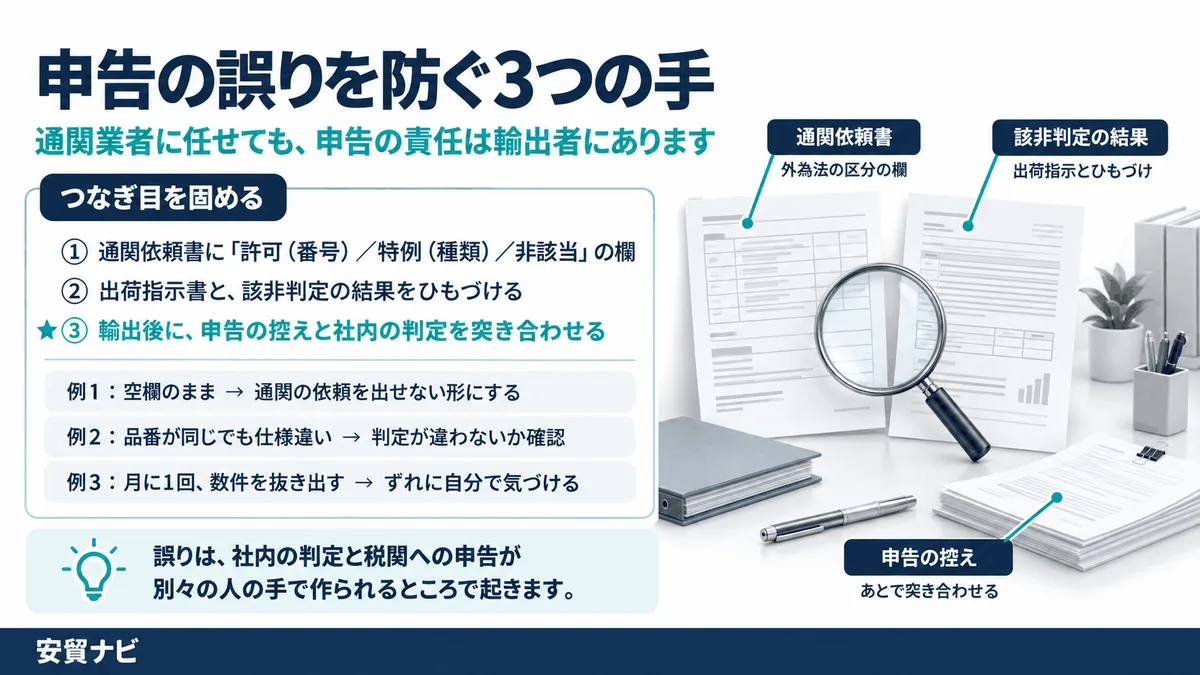
この誤りは、社内の判定結果と、税関への申告が、別々の人の手で作られるところで起きます。つなぎ目を固めるなら、次の3点です。
① 通関業者への依頼書に、外為法の欄を設ける
「許可(許可番号)/特例(特例の種類)/非該当」の3つから選ぶ欄をつくります。空欄のままでは依頼が出せない形にしておきます。
② 出荷の指示書と、該非判定の結果をひもづける
出荷の指示を出す人が、判定の結果を見られるようにします。品番が同じでも、仕様違いで判定が違う品物がないかも確かめます。
③ 申告の控えを、あとで突き合わせる
輸出が終わったら、申告の控えと社内の判定結果を見比べます。月に1回、数件を抜き出すだけでも、ずれに気づけます。
違反の多くが税関の事後調査で見つかっていることは、別の記事で紹介しました。申告の控えを自分で見直すことは、外から指摘される前に自分で気づくための、いちばん手軽な方法です。
まとめ
- 外為法の許可や特例があっても、税関への申告を誤れば関税法違反になる
- 経済産業省の事例は、許可や特例の貨物を「非該当」として申告したもの(2023年度・2024年度)
- 税関は、他の法令の許可を確かめる関所(関税法第70条)
- 特例を使うときも、特例を適用する旨を税関に申告する
- 通関業者に任せても、申告の不備の責任は輸出者にある
最後に、ひとつ問いかけです。あなたの会社の通関依頼書には、外為法の区分を書く欄がありますか?
※ 事例は、経済産業省「外為法違反事案の分析結果について(安全保障貿易関係)」2023年度版(2024年12月公表)・2024年度版(2025年12月公表)に掲載された違反事例の概要をもとに、設定を一般化して説明しています。税関での確認のしくみは、税関「カスタムスアンサー5501 税関で確認する輸出関係他法令の概要」(関税法第70条・関税法基本通達70-1-1)、特例を使うときの申告は経済産業省「安全保障貿易管理Q&A」(2026年4月24日全面見直し版)によります。申告の具体的な方法は、通関を予定している税関にご確認ください。
改正を見落とさないために(無料)
安全保障貿易の制度は、たびたび改正されます。安貿ナビでは、経済産業省・CISTEC・米国EARの新着を確認し、実務への影響をメールでお届けしています。
社内の輸出管理教育をご検討の企業のご担当者さまには、あわせて資料をお送りしています。